Pinjaman Online Tanpa Ditolak, Benarkah Ada?


Benarkah Ada Pinjaman Online yang Pasti Tidak Ditolak?
Kalau kamu sedang mencari pinjaman online tanpa ditolak setelah pengajuanmu gagal disetujui, penting untuk tahu dulu: tidak ada lembaga pinjaman legal yang bisa menjamin 100% pengajuan pasti disetujui. Setiap aplikasi, termasuk di JULO Kredit Digital, tetap melalui proses penilaian kelayakan sebelum disetujui.
Kalau kamu menemukan platform yang mengklaim pasti cair atau pinjaman online tanpa ditolak sebagai jaminan, justru itu tanda bahaya. Klaim seperti ini biasanya dipakai pinjol ilegal untuk menarik korban, bukan jaminan yang sah dari lembaga yang berizin dan diawasi Otoritas Jasa Keuangan. Lembaga legal selalu menilai kelayakan setiap pemohon, apa pun platformnya.
Kalau kamu baru saja mengalami penolakan, wajar kalau kamu merasa bingung atau bahkan sedikit kecewa. Kabar baiknya, penolakan bukan akhir dari cerita. Ada penyebab yang bisa dipahami, dan ada langkah nyata yang bisa kamu ambil sebelum mencoba lagi.
Kenapa Ini Bikin Frustrasi
Penolakan terasa membingungkan, apalagi kalau kamu sudah melengkapi semua dokumen yang diminta. Rasanya sudah melakukan semuanya dengan benar, tapi hasilnya tetap ditolak.
Ini karena penyebab penolakan sering bersifat internal - seperti riwayat kredit di SLIK - yang tidak terlihat langsung oleh pemohon saat mengajukan. Kamu tidak bisa melihat sendiri bagaimana sistem menilai profil risikomu, sehingga hasil penolakan bisa terasa datang tanpa alasan yang jelas.
Situasi ini sering diperparah kalau kebutuhan dananya cukup mendesak. Saat sedang butuh dana cepat, penolakan bisa membuat kamu tergoda mencoba platform lain secara asal, termasuk yang belum jelas legalitasnya. Di titik ini, banyak orang juga mulai khawatir soal keamanan data pribadi mereka - apakah data yang sudah dikirim ke satu platform bisa disalahgunakan, atau apakah mencoba platform baru berarti membagikan data ke pihak yang kurang bisa dipercaya.
Kekhawatiran seperti ini masuk akal, dan justru menunjukkan kamu sedang berhati-hati. Daripada mencoba berbagai platform secara terburu-buru, lebih baik memahami dulu apa yang sebenarnya menyebabkan penolakan, supaya langkah selanjutnya lebih terarah dan tidak membuang waktu.
Baca Juga: Mengenal Sistem Anti-Fraud: Keamanan Data Terjamin dengan Standar OJK dan ISO Global
Supaya lebih jelas, mari lihat penyebab-penyebab yang biasanya ada di balik penolakan pengajuan.
Kenapa Pengajuan Pinjaman Online Bisa Ditolak Padahal Syarat Lengkap?
Penolakan biasanya bukan karena satu sebab tunggal. Kombinasi beberapa faktor - riwayat SLIK atau BI Checking, rasio pinjaman terhadap pendapatan, ketidaksesuaian data, dan pola mengajukan ke banyak platform sekaligus - sering menjadi penyebabnya.
Kelengkapan dokumen memang penting, tapi itu bukan satu-satunya penilaian yang dilakukan sistem. Setiap lembaga pinjaman legal wajib menilai kelayakan pemohon secara menyeluruh, bukan hanya berdasarkan formulir yang diisi. Penilaian ini mencakup riwayat pembayaran di masa lalu, kestabilan data yang kamu berikan, hingga seberapa realistis jumlah pinjaman dibandingkan kemampuan finansialmu saat ini.
Karena faktor-faktor ini tidak selalu terlihat oleh pemohon, penolakan bisa terasa tiba-tiba padahal sebenarnya ada pola yang bisa dikenali. Berikut cara memahaminya berdasarkan situasi yang mungkin kamu alami.
Diagnostik Mandiri: Kemungkinan Penyebab Sesuai Situasimu
Secara umum, penyebab penolakan bisa dikelompokkan ke tiga area besar: kelengkapan data diri, kemampuan finansial, dan skor kredit. Coba cocokkan situasimu dengan kondisi berikut untuk memahami kemungkinan penyebab penolakanmu:
- Kalau data pekerjaan atau penghasilanmu berbeda antar dokumen, kemungkinan penyebabnya adalah data diri yang belum lengkap atau tidak sesuai, sehingga proses verifikasi gagal.
- Kalau jumlah pengajuanmu jauh lebih besar dari kemampuan bayar bulanan, kemungkinan penyebabnya adalah kemampuan finansial yang belum mendukung, biasanya dilihat dari rasio pinjaman terhadap pendapatan dan cicilan yang sudah berjalan.
- Kalau kamu pernah telat membayar cicilan sebelumnya, kemungkinan penyebabnya adalah skor kredit yang tercatat kurang baik di SLIK.
- Kalau kamu mengajukan ke beberapa platform pinjaman dalam waktu singkat, kemungkinan penyebabnya adalah pola pengajuan yang terbaca sebagai sinyal risiko oleh sistem penilaian.
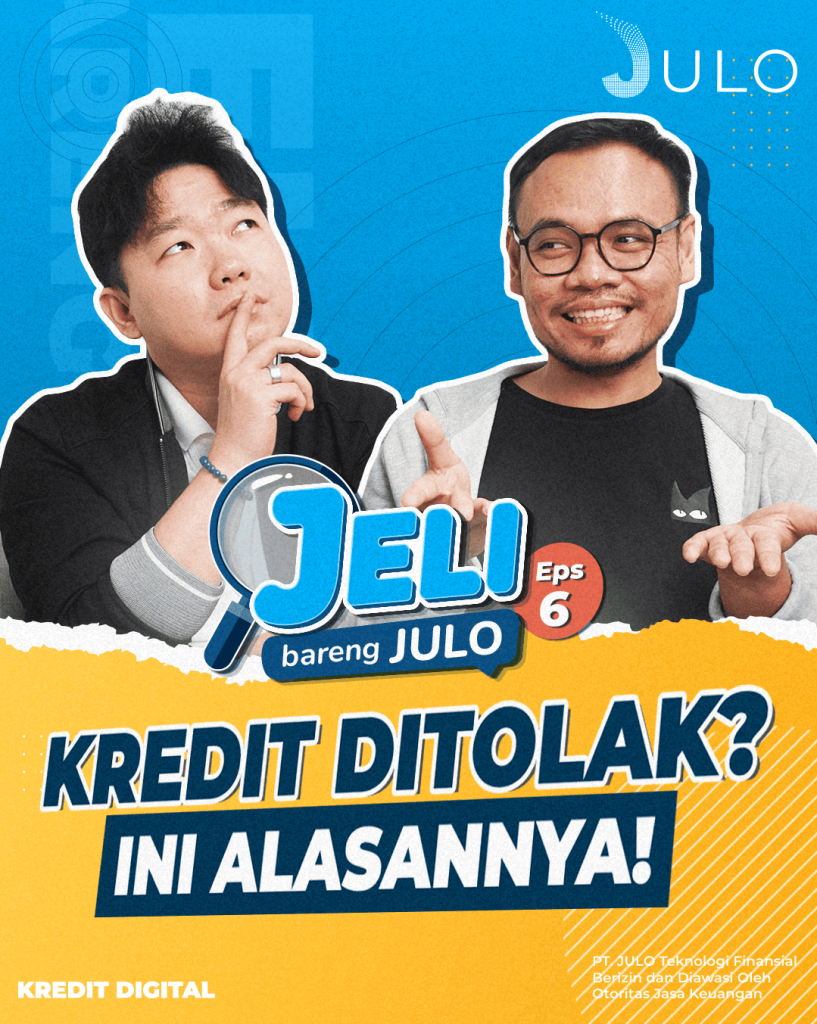
Kamu bisa tonton lebih lengkapnya juga di video ini.
Langkah yang Bisa Kamu Lakukan Setelah Ditolak
Ada tiga langkah realistis yang bisa kamu ambil: cek status SLIK atau iDebku milikmu sendiri, hindari langsung mengajukan ke banyak platform lain, dan perbaiki hal-hal yang bisa diperbaiki sebelum mencoba lagi.
Cara Mengecek Status SLIK/iDebku Sendiri
OJK menyediakan layanan iDebku resmi yang bisa kamu gunakan untuk mengecek status SLIK pribadimu secara langsung. Layanan ini memungkinkan kamu melihat riwayat kredit atas namamu sendiri, tanpa perlu menunggu hasil pengajuan pinjaman baru untuk mengetahuinya.
Dengan mengetahui posisi riwayat kreditmu lebih dulu, kamu bisa memahami apakah ada catatan keterlambatan pembayaran atau kredit aktif yang mungkin memengaruhi penilaian kelayakan. Langkah ini membantu kamu mengambil keputusan yang lebih terarah, dibanding harus menebak-nebak penyebab penolakan setiap kali mengajukan ke platform baru.
Kenapa Mengajukan ke Banyak Platform Sekaligus Bisa Memperburuk Peluang
Mengajukan ke banyak platform pinjaman dalam waktu berdekatan berpotensi terbaca sebagai sinyal risiko oleh sistem penilaian sebagian besar lender. Semakin sering pengajuan dilakukan dalam waktu singkat, semakin besar kemungkinan hal ini justru memperkecil peluang disetujui, bukan memperbesarnya.
Pola ini bisa dipahami secara sederhana: saat seseorang mengajukan ke banyak tempat sekaligus dalam waktu singkat, sistem penilaian bisa menafsirkannya sebagai tanda kebutuhan dana yang mendesak atau kesulitan finansial yang lebih besar dari yang terlihat di dokumen. Padahal, tujuannya mungkin hanya ingin memperbesar peluang, bukan menunjukkan risiko tambahan.
Karena itu, daripada mengajukan ke banyak platform sekaligus setelah ditolak, lebih baik fokus dulu memahami penyebabnya di satu tempat, lalu memperbaikinya sebelum mencoba lagi.
Kapan Waktu yang Wajar untuk Mengajukan Lagi?
Daripada langsung mencoba mengajukan lagi, sebaiknya beri jeda waktu terlebih dahulu untuk memperbaiki data dan riwayat kreditmu. Mengajukan kembali secara terburu-buru tanpa memperbaiki penyebab penolakan sebelumnya biasanya tidak mengubah hasil.
Yang Bisa Diperbaiki Sebelum Mengajukan Lagi
- Pastikan data pekerjaan dan penghasilan konsisten di semua dokumen yang kamu ajukan.
- Lengkapi dokumen pendukung yang relevan dengan kondisi finansialmu saat ini.
- Sesuaikan jumlah pengajuan dengan kemampuan bayar bulananmu secara realistis, bukan berdasarkan kebutuhan maksimal.
Simulasi Kredit
Tentukan jumlah dan tenor pinjaman
Rp300.000
Rp50.000.000
 Tenor bervariasi untuk setiap pengguna.
*Beberapa nominal pinjaman hanya dapat memilih tenor tertentu
Tagihan per bulan
Tagihan sudah termasuk biaya admin
Bunga 0%
Biaya per hari mungkin berbeda tergantung kredit skor setiap pengguna
Dana Cair
Jumlah dana yang akan masuk ke rekening kamu setelah biaya admin. Biaya admin bisa bervariasi.
Cara Membedakan Pinjol Legal dan Ilegal
Pinjol legal terdaftar dan diawasi OJK, tidak pernah menjanjikan persetujuan 100%, dan legalitasnya bisa kamu verifikasi langsung di situs resmi OJK.
Ini juga menjadi alasan kenapa klaim pinjaman online tanpa ditolak atau pasti cair perlu kamu waspadai sejak awal, seperti yang sudah dibahas di bagian pembuka. Platform yang menjanjikan persetujuan tanpa penilaian kelayakan sama sekali justru menyimpang dari cara kerja lembaga pinjaman yang sah, dan berpotensi merugikanmu lebih jauh, mulai dari bunga tidak transparan hingga penyalahgunaan data pribadi.
Sebelum mengajukan ke platform mana pun, terutama saat kamu sedang mencari alternatif setelah ditolak di tempat lain, luangkan waktu sebentar untuk memastikan status legalitasnya terlebih dahulu melalui situs resmi OJK.
Bagaimana JULO Kredit Digital Bisa Membantu
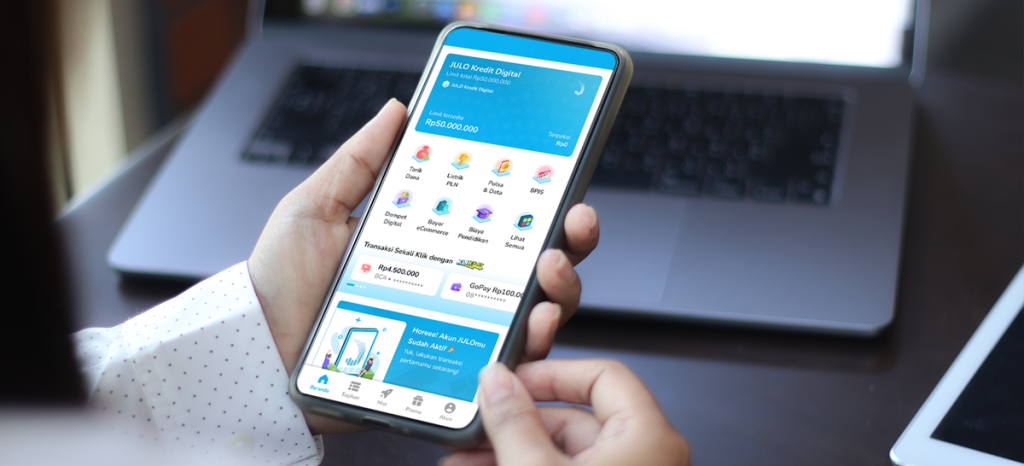
JULO Kredit Digital adalah pinjaman online yang berizin dan diawasi OJK, dengan proses pengajuan transparan tanpa menjanjikan persetujuan otomatis.
Beberapa hal yang bisa kamu harapkan saat mengajukan lewat aplikasi JULO:
- Proses pengajuan dilakukan sepenuhnya melalui aplikasi JULO.
- Setelah disetujui, limit yang kamu dapatkan bisa dipakai berulang kali selama masih tersedia.
- Informasi biaya disampaikan secara transparan sejak awal, tanpa biaya tersembunyi.
Langkah Selanjutnya
Kalau kamu ingin memahami lebih lanjut cara kerja pengajuan di JULO Kredit Digital, kamu bisa cek langsung di aplikasi JULO - tersedia di Google Play dan App Store iOS.
---
FAQ
Apakah ada pinjaman online yang pasti tidak ditolak? Tidak ada. Semua lembaga pinjaman legal, termasuk JULO Kredit Digital, tetap melakukan proses penilaian kelayakan sebelum menyetujui pengajuan.
Kenapa pengajuan pinjaman online saya ditolak padahal dokumen lengkap? Penolakan biasanya dipengaruhi kombinasi faktor seperti riwayat SLIK/BI Checking, kesesuaian data, dan rasio pinjaman terhadap kemampuan bayar - bukan hanya kelengkapan dokumen.
Bagaimana cara mengecek status SLIK atau BI Checking sendiri? Kamu bisa mengecek status SLIK secara resmi melalui layanan iDebku dari OJK.
Apakah mengajukan ke banyak platform pinjaman sekaligus bisa merugikan? Pengajuan simultan ke banyak platform dalam waktu singkat berpotensi terbaca sebagai sinyal risiko oleh sistem penilaian sebagian besar lender.
Kapan waktu yang tepat untuk mengajukan pinjaman lagi setelah ditolak? Sebaiknya beri jeda waktu untuk memperbaiki data dan riwayat kreditmu terlebih dahulu, daripada langsung mengajukan kembali.
Bagaimana cara membedakan pinjol legal dan ilegal? Pinjol legal terdaftar dan diawasi OJK, tidak pernah menjanjikan persetujuan pasti, dan legalitasnya bisa dicek langsung di situs resmi OJK.
---
Lagi Cari Layanan Pinjaman Online Mudah Cair?
Langsung pakai JULO Kredit Digital aja - limit sampai Rp50.000.000, tenor fleksibel s/d 12 bulan bikin nyicil apapun jadi gak berasa. Selama limit masih ada, bisa langsung dipakai!