Pinjol Bunga Rendah: Cara Menghitung Biaya Sebenarnya Sebelum Mengajukan


Pinjaman online bunga rendah berarti total biaya pinjamannya kecil dibanding jumlah yang kamu pinjam dan lama tenornya. Angka "persen per bulan" saja belum cukup untuk menilainya. Di artikel ini, kamu akan lebih memahami pengertian bunga rendah di pinjaman online atau pinjaman daring.
Yang perlu kamu tahu:
- Bunga rendah saja tidak cukup - biaya admin dan biaya lain ikut menentukan total yang kamu bayar.
- Jangan hanya terpaku dengan bunga rendah, kamu perlu memerhatikan juga tenor yang diambil dan biaya lain pada pointer pertama.
- Pastikan platform terdaftar dan diawasi OJK sebelum kamu mengajukan.
- Cek dulu total cicilan semua pinjamanmu dibanding penghasilan sebelum mengambil pinjaman baru.
Apa yang dimaksud bunga rendah pada pinjaman online?
Bunga rendah pada pinjaman online atau pinjaman daring merujuk ke batas bunga berada dalam batas maksimal yang telah ditentukan oleh Otoritas Jasa Keuangan / OJK.
Apa saja yang dihitung sebagai biaya?
Saat menilai apakah sebuah pinjaman benar-benar murah, kamu perlu memperhitungkan semua komponen berikut, bukan hanya bunganya saja:
- Bunga atau margin
- Biaya administrasi, komisi, atau fee platform
- Biaya lain yang dikenakan penyelenggara
Apa yang tidak termasuk?
Beberapa biaya diatur dan dihitung terpisah dari manfaat ekonomi, yaitu denda keterlambatan, biaya tanda tangan elektronik bersertifikat, dan pajak.
Berapa batas maksimal bunga pinjol menurut OJK sekarang?
Untuk pendanaan konsumtif, batas maksimal manfaat ekonomi adalah 0,3% per hari untuk tenor sampai 6 bulan dan 0,2% per hari untuk tenor di atas 6 bulan.
Batas yang sama ini juga berlaku untuk denda keterlambatan. Seluruh manfaat ekonomi ditambah denda tidak boleh melebihi 100% dari jumlah pendanaan.
Penting diingat, angka ini adalah batas atas, bukan harga pasti. Sebuah platform boleh saja mengenakan biaya di bawah batas tersebut. Itulah sebabnya kamu tetap perlu cara menghitung sendiri, seperti pada bagian berikutnya.
Kamu mungkin pernah membaca angka 0,1% per hari sebagai batas OJK untuk tahun 2026. Angka itu berasal dari aturan SEOJK 19/2023 yang lama. Aturan tersebut sudah digantikan oleh SEOJK 19/SEOJK.06/2025 dengan batas bertingkat seperti di atas.
Selain pendanaan konsumtif, ada juga pendanaan produktif untuk modal usaha. Batasnya berbeda-beda tergantung jumlah dan tenor pinjaman.
Karena batas OJK ini hanya angka maksimal, langkah selanjutnya adalah menghitung biaya sebenarnya dari penawaran yang kamu terima.
Bagaimana cara menghitung biaya pinjol yang sebenarnya?
Bagi total biaya (bunga, biaya admin, dan biaya lain) dengan jumlah pinjaman dikali jumlah hari tenor. Hasilnya persen per hari, cara yang sama dipakai OJK untuk menguji batas manfaat ekonomi.
Langkah 1: Kumpulkan semua biaya
Sebelum menyetujui pinjaman apa pun, minta rincian lengkapnya: bunga, biaya admin, biaya lain, denda, tenor, dan total yang harus dibayar. OJK mewajibkan penyelenggara memberikan informasi tenor dan manfaat ekonomi setelah kamu dinyatakan layak, dan sebelum perjanjian ditandatangani.
Langkah 2: Samakan satuannya
Biaya pinjaman bisa muncul dalam beberapa bentuk:
- Harian - dihitung per hari.
- Bulanan - dihitung per bulan.
- Flat - dihitung dari pokok awal pinjaman, jumlahnya tidak berubah sepanjang tenor.
- Efektif - dihitung dari sisa pokok yang belum dibayar, jadi nilainya menurun seiring cicilan.
Langkah 3: Hitung persen per hari
Gunakan rumus berikut:

Langkah 4: Bandingkan dua hal sekaligus
Lihat total rupiah yang harus kamu bayar, dan lihat juga persen per harinya. Lalu cek apakah angka itu masih di bawah batas OJK.
Berikut contoh ilustrasi yang tidak menunjukkan penawaran di JULO ataupun perusahaan lain:
| Aspek | Contoh A | Contoh B |
|---|---|---|
| Jumlah Pinjaman | Rp5.000.000 | Rp3.000.000 |
| Tenor | 6 bulan (180 hari) | 3 bulan (90 hari) |
| Bunga | 1,5% per bulan flat = Rp450.000 | 1,2% per bulan flat = Rp108.000 |
| Biaya Admin | Rp0 | 2% = Rp60.000 |
| Total Biaya | Rp450.000 | Rp168.000 |
| Total Biaya dibanding Pinjaman | 9% | 5,6% |
| Biaya per Hari | 0,05% | sekitar 0,062% |
Dari contoh di atas, ada tiga hal yang perlu kamu perhatikan:
- Kedua contoh jauh di bawah batas 0,3%, tapi itu tidak otomatis berarti murah. Kamu tetap perlu membandingkan satu penawaran dengan penawaran lain.
- Contoh B totalnya lebih kecil dalam rupiah, tapi biaya per harinya lebih besar, karena tenornya lebih pendek. Total rupiah dan persen per hari menjawab pertanyaan yang berbeda.
- Contoh A terlihat kecil di angka 1,5% per bulan. Namun jika dihitung dengan cicilan tetap pada sisa pokok yang menurun, nilainya setara sekitar 2,5% per bulan secara efektif.
Berapa biaya di JULO Kredit Digital?
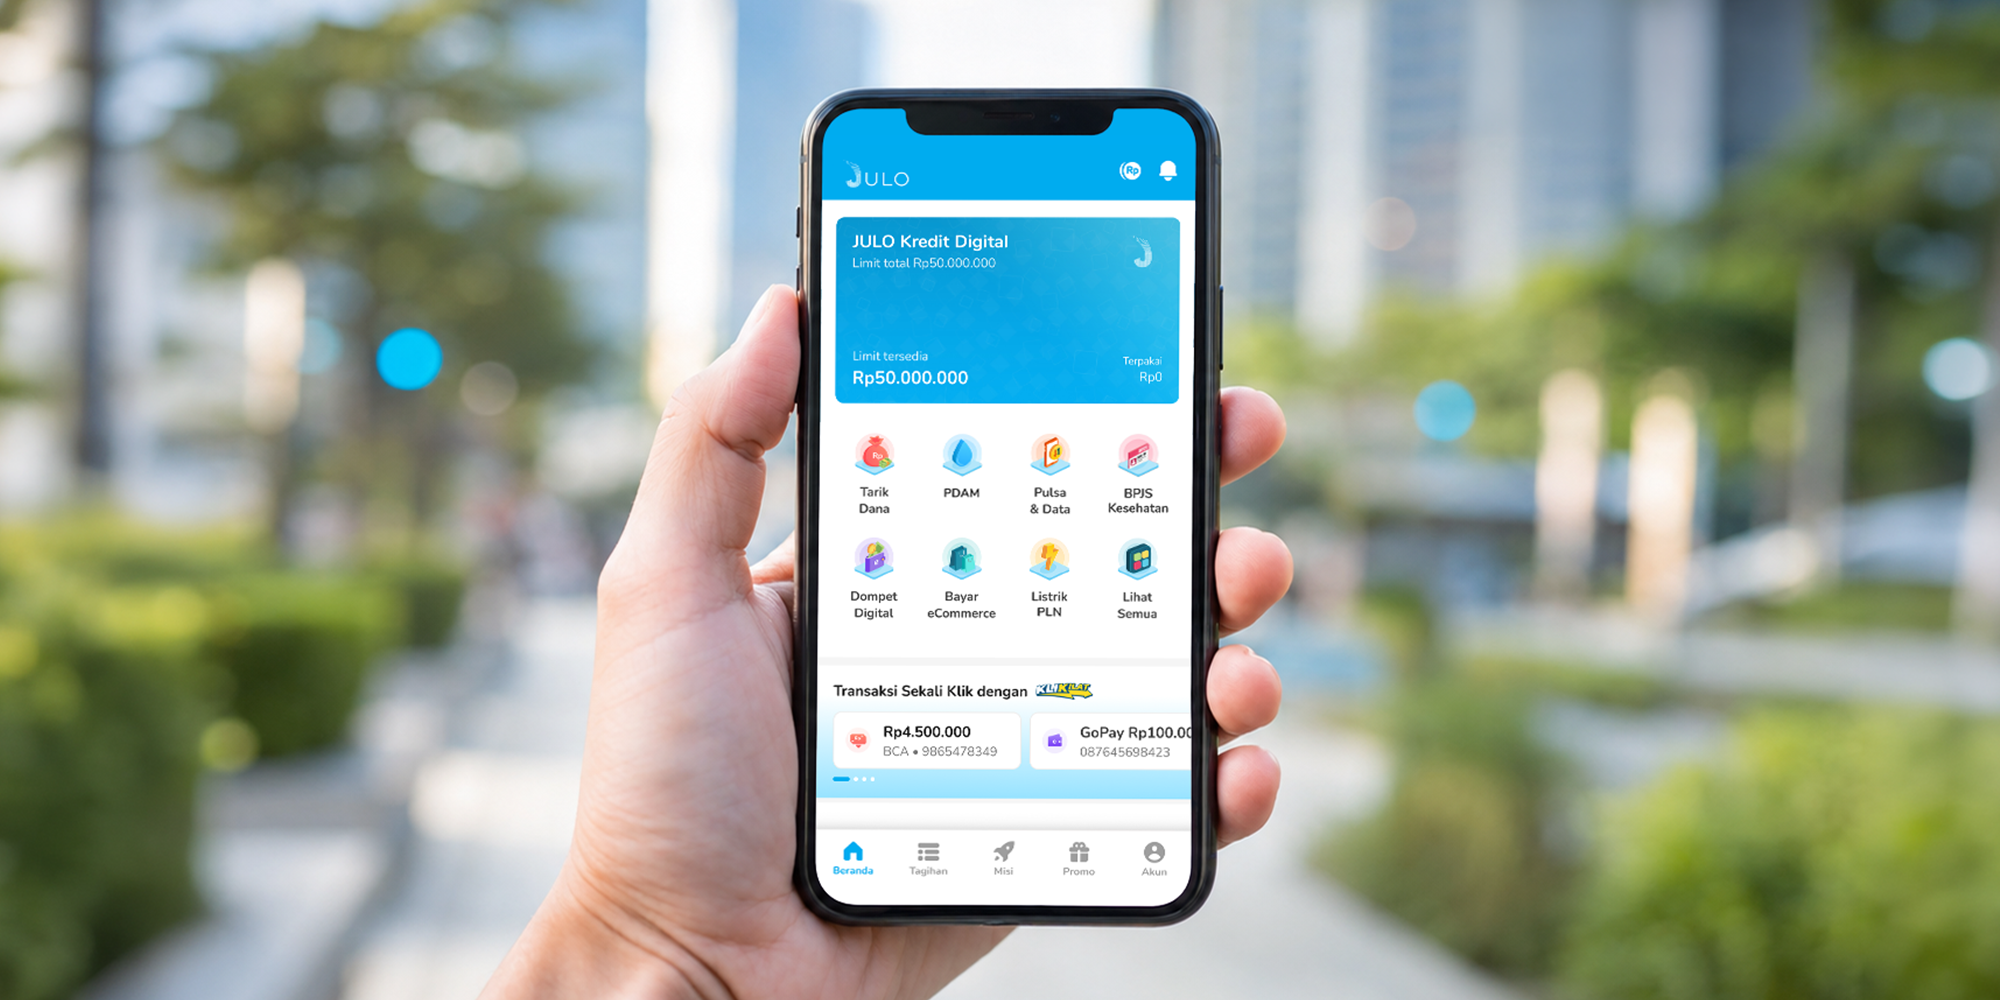
JULO Kredit Digital menyediakan limit hingga Rp50.000.000, tenor fleksibel hingga 12 bulan, dan bunga harian mulai dari 0,1%. Cukup dengan install aplikasi di Google Play dan App Store iOS, kamu bisa pakai limit JULO untuk beragam fitur JULO dari Tarik Dana, Dompet Digital, e-commerce, listrik, PDAM, pulsa dan data, BPJS Kesehatan sampai Pasca Bayar. Daftar cukup sekali, pakainya bisa berkali-kali selama limit masih ada.
Pembayaran juga bisa dilakukan lewat berbagai kanal, seperti Virtual Account, e-wallet, Indomaret, dan Alfamart, kamu tinggal pilih cara yang paling mudah dan praktis. Semua bisa berjalan dalam satu aplikasi yang transparan dan diawasi secara resmi.
JULO Kredit Digital Berizin dan Diawasi oleh Otoritas Jasa Keuangan.
Bagaimana cara memastikan pinjol legal dan terdaftar OJK?
Cek nama penyelenggara di daftar resmi OJK sebelum mengunduh aplikasi atau memberi data. Platform berizin juga wajib menampilkan keterangan berizin dan diawasi OJK di aplikasinya.
- Cocokkan nama aplikasi dan nama badan hukum dengan daftar penyelenggara berizin di situs OJK.
- Cari keterangan "berizin dan diawasi OJK" dan peringatan risiko di aplikasi atau situsnya.
- Periksa izin akses aplikasi. Aturan OJK hanya mengizinkan akses kamera, lokasi, dan mikrofon.
- Baca rincian biaya dan tenor sebelum tanda tangan elektronik.
Apakah cicilanmu masih aman? Cek dulu sebelum meminjam
Sebelum mengajukan, pastikan total cicilan semua pinjamanmu tidak lebih dari sekitar 30% penghasilan bulanan.
Sebelum memutuskan, cek dulu empat hal ini:
- Cicilan semua pinjamanmu masih di bawah sekitar 30% penghasilan.
- Kamu sudah menghitung total biaya, bukan hanya bunganya.
- Bagaimana sifat kebutuhannya - memang mendesak, atau sebenarnya bisa ditunda.
- Sudah menyiapkan dana untuk tanggal jatuh tempo.
Satu hal lagi yang perlu kamu tahu: OJK menghimbau untuk menerima pendanaan dari maksimal 3 penyelenggara.
Pertanyaan yang sering ditanyakan
Berapa batas maksimal bunga pinjol menurut OJK? Untuk pendanaan konsumtif, 0,3% per hari (tenor sampai 6 bulan) dan 0,2% per hari (tenor di atas 6 bulan). Seluruh manfaat ekonomi dan denda tidak boleh melebihi 100% dari jumlah pendanaan.
Apa bedanya bunga flat dan bunga efektif? Bunga flat dihitung dari pokok awal sepanjang tenor. Bunga efektif dihitung dari sisa pokok, jadi untuk cicilan, angka efektif biasanya terlihat lebih tinggi daripada angka flat yang sama.
Bagaimana cara mengubah bunga harian menjadi bulanan? Kalikan bunga harian dengan jumlah hari dalam sebulan. Sebagai contoh konversi, bunga 0,05% per hari kira-kira sama dengan 1,5% per 30 hari - bukan merujuk ke rate pinjaman tertentu.
Apakah bunga rendah selalu berarti pinjaman lebih murah? Belum tentu. Biaya admin, biaya lain, dan lama tenor ikut menentukan total yang kamu bayar, jadi bandingkan total rupiah dan persen per hari.
Biaya apa saja selain bunga? Biaya administrasi atau komisi, fee platform, dan biaya lain termasuk dalam manfaat ekonomi. Denda keterlambatan, biaya tanda tangan elektronik, dan pajak dihitung terpisah.
Lagi Cari Pinjaman Online Bunga Rendah?
Langsung coba cek limit lewat JULO Kredit Digital aja. Dapat limit sampai Rp50.000.000, tenor fleksibel s/d 12 bulan bikin nyicil apapun jadi ringan. Fiturnya juga lengkap, limit cepat cair saat pakai fiturnya!